Bitcoin prin broker, fără portofel cripto propriu. Ce costuri există și când se aplică impozitul de 16%
Investitorii pot urmări evoluția Bitcoin printr-un produs cumpărat la bursă, fără să administreze direct un portofel cripto și cheile sale private. Această variantă presupune costuri anuale ale produsului, alegerea unui broker și verificarea regimului fiscal al instrumentului. Întreaga sumă investită poate fi pierdută.
Pentru contribuabilii din România, distincția fiscală este între câștigul din tranzacționarea criptomonedelor și cel din vânzarea unui titlu de valoare, potrivit Digi24. La instrumentele bursiere contează și intermediarul prin care se face tranzacția, precum și durata deținerii.
În Europa, expunerea la Bitcoin se cumpără prin titluri bursiere
Un fond tranzacționat la bursă, numit ETF, deține activul urmărit. În ianuarie 2024, autoritatea americană SEC a aprobat fonduri Bitcoin spot, care urmăresc direct prețul criptomonedei.
În Europa, accesul descris pentru această investiție se face prin titluri de datorie tranzacționate la bursă, numite ETN. Acestea sunt emise de entități financiare, precum CoinShares sau 21Shares, și sunt garantate cu Bitcoin păstrat în custodie. Structura juridică și fiscală diferă de cea a unui fond.
Cerința europeană de diversificare a fondurilor împiedică un ETF european să aibă expunere exclusivă, de 100%, la Bitcoin. Produsele europene garantate cu criptomoneda păstrată în custodie permit însă urmărirea evoluției acesteia prin bursă.
În denumirile comerciale apare și termenul ETP, adică produs tranzacționat la bursă. Cumpărătorul deține instrumentul bursier, iar Bitcoinul care îl garantează rămâne la custode; investitorul nu gestionează cheile private ale acelui Bitcoin.
Instrumentul se identifică la broker după codul său
Pentru cumpărare este necesar un broker. Exemplul de tranzacționare prezentat de eupersonalfinance.eu folosește Interactive Brokers și produsul CoinShares Physical Bitcoin, identificat prin codul internațional al titlului de valoare, ISIN. Operațiunea parcurge următorii pași:
În câmpul de căutare al brokerului se introduce codul GB00BLD4ZL17, corespunzător CoinShares Physical Bitcoin.
Din rezultatele afișate se identifică instrumentul și moneda de tranzacționare. Exemplul folosește varianta cotată în euro pentru evitarea costului unei conversii valutare.
După selectarea instrumentului, se accesează funcția de cumpărare. În exemplul respectiv, tranzacționarea are loc pe bursa elvețiană SIX Swiss Exchange.
Verificarea produsului include costul anual, volumul tranzacțiilor zilnice și diferența dintre prețul la care poate fi cumpărat și cel la care poate fi vândut. Această diferență este numită spread. Contează și bursa pe care este listat produsul, precum Euronext sau Xetra, alături de reputația emitentului.
Costurile anuale diferă între produsele Bitcoin
Rata totală a cheltuielilor, abreviată TER, exprimă costul anual al produsului. Valorile de mai jos sunt cele prezentate în comparația produselor, împreună cu identificatorii și, acolo unde sunt indicate, dimensiunea activelor:
CoinShares Physical Bitcoin: cost anual de 0,25%, cod GB00BLD4ZL17 și active de peste 1.500 milioane de euro.
WisdomTree Physical Bitcoin: cost anual de 0,15%, cod GB00BJYDH287 și active de peste 1.050 milioane de euro.
IShares Bitcoin ETP: cost anual afișat de 0,15% și cod XS2940466316. BlackRock a lansat produsul pe 18 martie 2025, cu acest tarif introductiv, prevăzut să urce la 0,25% până la sfârșitul acelui an.
VanEck Bitcoin ETN: cost anual de 1,00% și cod DE000A28M8D0.
21Shares Bitcoin ETP: cost anual de 1,49% și cod CH0454664001.
Bitwise Physical Bitcoin ETP: cost anual de 2,00%, cod DE000A27Z304 și active de peste 1.140 milioane de euro.
Pentru iShares, tariful introductiv și nivelul prevăzut după expirarea lui sunt repere diferite. Verificarea costului aplicabil la cumpărare trebuie să țină cont de această schimbare anunțată.
Garanția în Bitcoin nu elimină riscul pierderii
Produsul BT0X al Global X se tranzacționează pe burse reglementate. Bitcoinul corespunzător este păstrat într-un portofel digital separat, administrat de un custode de criptomonede.
Documentația produsului avertizează că prețul său bursier poate să se abată, la un moment dat, de la prețul Bitcoin. Valoarea criptomonedei poate oscila puternic, inclusiv în funcție de sentimentul investitorilor și de evenimente politice, financiare sau economice.
Deținătorul BT0X poate pierde o parte din bani sau întreaga investiție. Decizia de investiție trebuie fundamentată pe prospectul de bază, documentul care descrie produsul și riscurile sale. Investițiile cripto rămân speculative chiar când accesul se face printr-un instrument listat.
Impozitul pentru criptomonede privește câștigul realizat
La 10 decembrie 2025, Curtea Constituțională a României a considerat constituțională legea care prevedea majorarea cotei pentru câștigurile cripto de la 10% la 16%, începând cu 1 ianuarie 2026. La acel moment, legea urma să ajungă la promulgare.
Baza impozitării este câștigul: diferența pozitivă dintre suma obținută la vânzare și prețul de cumpărare, cu luarea în calcul a costurilor directe ale tranzacției. Regula acoperă operațiunile prin platforme licențiate, dar și pe cele realizate în afara lor.
Exceptarea pentru operațiuni mici are două condiții simultane: câștigul unei tranzacții să fie sub 200 de lei, iar câștigurile cumulate în anul fiscal să nu treacă de 600 de lei.
La titlurile de valoare contează intermediarul și perioada deținere
Pentru câștigurile din titluri de valoare și instrumente derivate, adică instrumente financiare a căror valoare depinde de un activ, modificările prevăd cote de 3% și 6%. Nivelurile anterioare erau de 1%, respectiv 3%.
Brokerul Goldring explică aplicarea reținerii la sursă, prin care intermediarul oprește impozitul: aceasta privește intermediarii cu rezidență fiscală română și intermediarii nerezidenți care au sediu permanent în România. Pentru titlurile păstrate cel puțin 365 de zile, cota indicată este de 3%; pentru perioade mai scurte, de 6%.
Relatarea din 10 decembrie 2025 despre modificarea legii folosea formularea „peste 365 de zile” pentru prima categorie. Explicația brokerului include și ziua 365 prin formularea „cel puțin 365 de zile”; delimitarea pragului diferă între cele două formulări.
Pentru tranzacționarea titlurilor de valoare pe piețe externe printr-un broker străin, cota indicată pentru 2026 este de 16%. Contribuabilul calculează impozitul, depune Declarația unică și achită suma până la termenul stabilit de Codul fiscal.
Modificările fiscale includ și o cotă de 16% pentru transferurile realizate în afara entităților autorizate, precum și pentru aur. Scopul declarat este reducerea diferențelor de tratament între active și creșterea transparenței fiscale. Alegerea unui produs Bitcoin bursier presupune, astfel, verificarea încadrării instrumentului și a intermediarului, separat de regula pentru tranzacțiile directe cu criptomonede.
Majorarea fiscală afectează și investitorii mici
Despre momentul schimbării fiscale, Vlad Stoica, investitor în criptomonede, a declarat: „majorarea impozitului la 16% este o ajustare fiscală care vine într-o perioadă destul de nefavorabilă pentru investitorii din zona cripto, în special pentru cei care au în portofoliu preponderent altcoin-uri”. Termenul altcoin desemnează criptomonedele diferite de Bitcoin.
„Efectul imediat va fi o presiune suplimentară asupra investitorilor mici și medii, într-o perioadă oricum dificilă pentru ei”, a adăugat Stoica.
În privința antreprenorilor din Web3, zona proiectelor bazate pe tehnologii cripto, el a apreciat: „din perspectiva dezvoltării industriei, un impozit menținut la 10% ar fi putut contribui la atragerea unui număr mai mare de antreprenori străini din zona Web3”.
În lipsa stimulentelor fiscale, investitorul consideră că statul ar trebui să ofere: „claritate legislativă, proceduri moderne de raportare și o infrastructură digitală adaptată noilor tehnologii”. În opinia sa, aceste măsuri ar putea face cadrul pentru investiții și proiecte mai sigur și mai predictibil.
Raportarea începe cu veniturile din 2026
Vineri, 5 decembrie 2025, Guvernul a adoptat o ordonanță de urgență. Actul îi obligă pe furnizorii de servicii de criptoactive să raporteze Agenției Naționale de Administrare Fiscală (ANAF) tranzacțiile utilizatorilor. Sunt cuprinse operațiunile persoanelor fizice și juridice aflate pe teritoriul României.
Pentru tranzacțiile prin platforme licențiate, comunicarea către autoritatea fiscală se face fără solicitarea individuală a informațiilor. Măsura urmărește alinierea la standardele internaționale de raportare a criptoactivelor și combaterea evaziunii fiscale, iar aplicarea începe cu veniturile aferente anului 2026.
Calendarul plății este distinct de anul obținerii câștigului: pentru profiturile cripto realizate în 2025, impozitul achitat în 2026 rămâne de 10%. Cota majorată pentru câștigurile din 2026 se plătește în 2027.
Redacția Fintec
Redacția Fintec scrie despre bănci, plăți, investiții, crypto și regulile care le guvernează, pe înțelesul celor care nu sunt specialiști. Toate articolele →
Citește și
Cum se verifică o platformă cripto după 1 iulie 2026 și ce se întâmplă cu activele dacă nu are autorizație
Donald Trump, dat în judecată de un acționar Circle pentru presupuse profituri ilegale din afaceri cripto de 2 miliarde de dolari
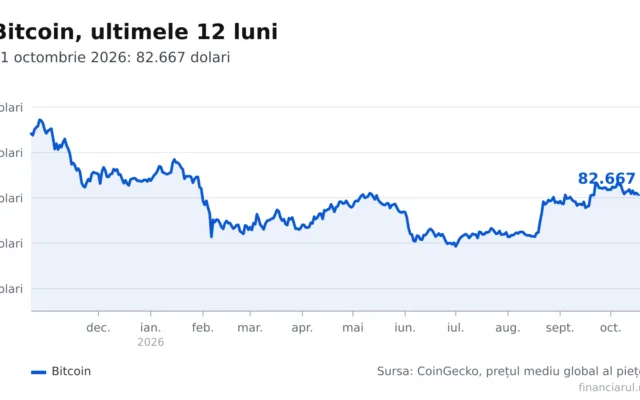
Bitcoin valorează 82.667 dolari pe 21 octombrie 2026. Cum se citește cotația și cât înseamnă în lei
Parteneri Articole recomandate din rețeaua noastră
 Revista Ioana
Cum recuperezi 50 de bani pentru ambalajele SGR în 2026 și ce verifici înainte să le duci la returnare
 Lyla
Cum îți protejezi copilul de hepatita A la școală și ce faci
 Bravonet
Judi Dench nu mai vede suficient ca să joace, dar refuză pensionarea la 91 de ani
 News24
Taxele pentru cazarea în Barcelona ajung la 15 euro de persoană pe noapte. Ce plătesc turiștii în 2026
 Financiarul
Cum se evaluează programul de lucru în era IA și când se plătesc orele suplimentare cu spor de minimum 75%
 Dolce Sport
Valencia CF primește 100 de milioane de euro pentru investiții de la noul partener Pitchwise