Cum a rămas BCCI fără control în 1991, după extinderea în 70 de țări, lăsând deponenți și firme fără bani
Închiderea Băncii de Credit și Comerț Internațional (BCCI, Bank of Credit and Commerce International), pe 5 iulie 1991, a lăsat fără bani oameni care își depuseseră economiile și mii de firme mici. Au fost afectate și consilii locale britanice, care păstrau în conturile instituției depozite de milioane de lire.
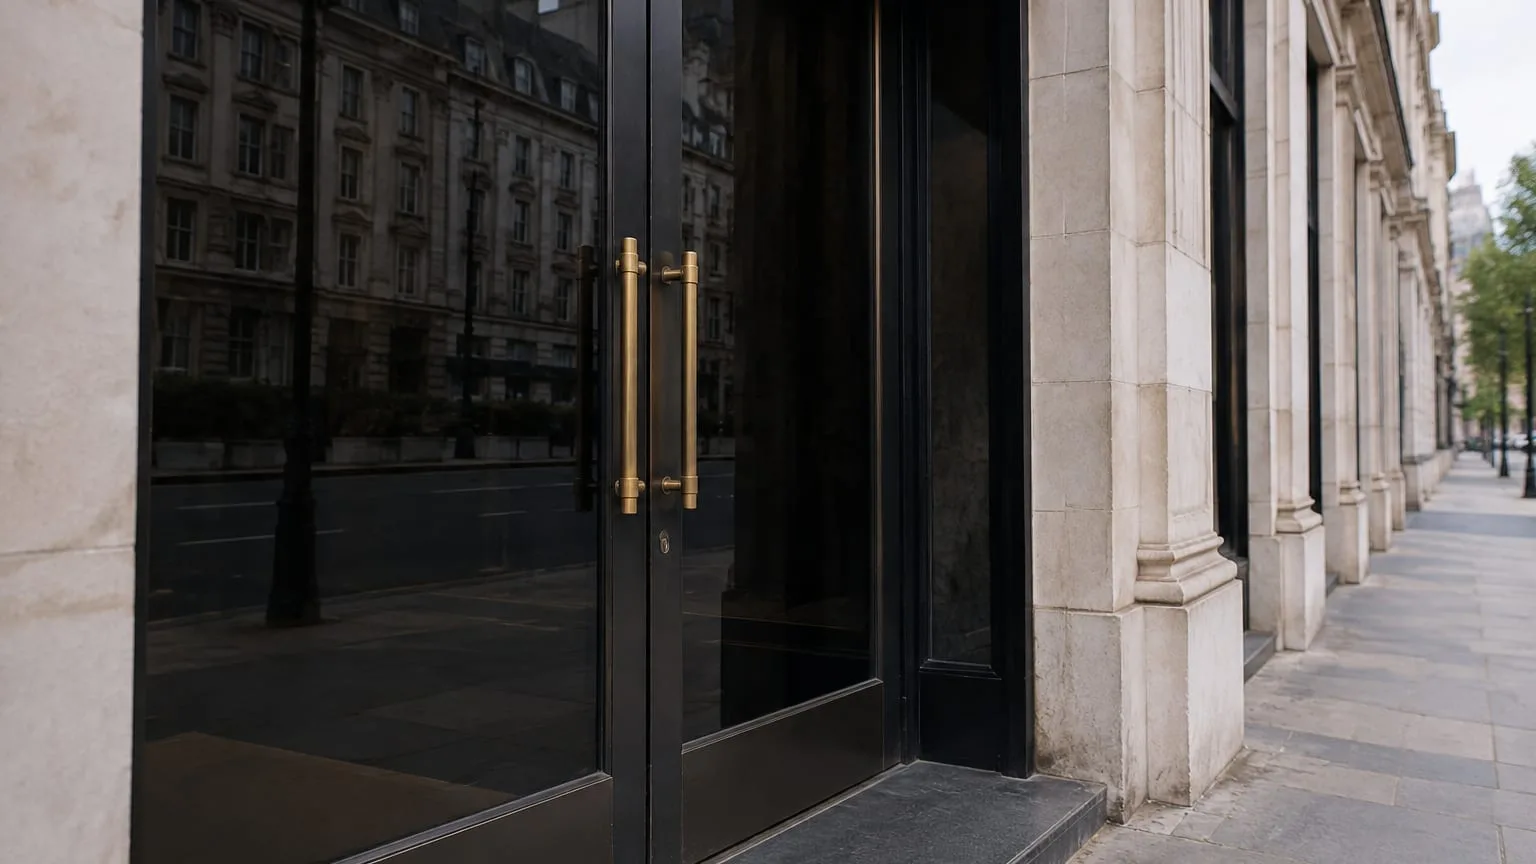
Banca Angliei a promis acoperirea a 75% din depozite, cu un plafon de 15.000 de lire, potrivit retrospectivei publicate de HotNews. Pentru cei cu sume mai mari, diferența rămânea pierdută. Protecția promisă acoperea astfel numai o parte din banii depuși.
La o filială din Londra, Ahmed Abdullah, director de afaceri kenyan, le-a povestit jurnaliștilor că simțise că lucrurile nu mergeau bine, fără să își imagineze un asemenea deznodământ. „Ar fi trebuit să știu”, a spus el.
Autoritățile au oprit operațiunile în aceeași zi
Intervențiile au vizat mai multe sedii ale băncii:
- La Londra, la ora 13:15, supraveghetorii au intrat în sucursala de pe Regent Street. Au oprit lucrul, au adunat angajații într-o încăpere, le-au explicat situația și i-au trimis acasă cu lucrurile personale.
- La New York, autoritățile statale blocaseră de la ora 9:00 dimineața 100 de milioane de dolari în biroul de pe Park Avenue.
- La Los Angeles avea loc o măsură similară.
Coordonați de Banca Angliei, supraveghetorii din Marea Britanie, Luxemburg și Insulele Cayman preluau controlul asupra unor active de 20 de miliarde de dolari, adică bunuri și drepturi financiare ale băncii.
Structura internațională împărțea controlul între autorități
Bancherul pakistanez Agha Hassan Abedi fondase instituția în 1972, cu bani din Golf. Extinderea a adus filiale în America Latină, Orientul Mijlociu, Africa și Europa. La apogeu, banca era prezentă în 70 de țări și ajunsese a cincea cea mai mare bancă privată din lume.
Activitatea era împărțită între două entități, una în Luxemburg și alta în Insulele Cayman. Autoritățile fiecărei jurisdicții vedeau numai partea aflată în responsabilitatea lor. Lipsea supravegherea consolidată, adică verificarea întregului grup bancar de către o autoritate care să poată urmări împreună operațiunile și pierderile sale.
Abedi obținuse acceptarea unui colegiu de supraveghetori constituit special pentru bancă, la care participa și Banca Angliei. Aranjamentul nu oferea însă niciunei bănci centrale controlul asupra instituției în ansamblu.
Accesul pe piața americană a trecut prin investitori
La mijlocul anilor ’70, autoritățile americane refuzaseră încercarea BCCI de a cumpăra o bancă în Statele Unite tocmai pentru că nu avea un supraveghetor clar.
În 1981, Rezerva Federală a aprobat preluarea First American Bankshares, un holding, adică o companie care deține alte companii, cu 294 de sucursale în Virginia, Maryland și Washington DC. Cumpărătorii erau investitori din Orientul Mijlociu, iar aprobarea avea o condiție explicită: BCCI să nu dețină și să nu controleze niciodată banca.
Investitorii au acceptat condiția. Erau însă, în același timp, clienți și acționari ai BCCI.
Președintele First American a devenit Clark Clifford, fost secretar al apărării și consilier al mai multor președinți democrați. Ulterior s-a aflat că reprezentanții BCCI participaseră la angajarea a trei directori ai First American, negociaseră două achiziții și finanțaseră extinderea băncii.
Clifford a susținut că nu știa despre implicarea BCCI și că, dacă existase o fraudă, fusese și el păcălit.
Fostul dictator panamez Manuel Noriega își transfera fondurile din Panama printr-un cont BCCI deschis la First American. În 1990, la Tampa, BCCI a pledat vinovată de spălare de bani, adică de operațiuni prin care era ascunsă originea ilegală a fondurilor.
Documentele ascundeau credite fără garanții
Anchetatorii au descoperit la sediul londonez un atelier care producea contracte, garanții și justificări. Documentele făceau ca împrumuturile fără acoperire să pară în regulă la audit, verificarea evidențelor financiare.
Principalul beneficiar era Abbas Gokal, șeful Gulf Group, un grup de comerț și transport maritim. Instanța avea să constate ulterior că firma se afla într-o insolvență fără posibilitate de redresare, adică nu își putea achita datoriile și nu se mai putea reface financiar.
Totuși, Gulf Group primea zilnic credite de milioane de dolari fără garanții. Rețeaua de împrumuturi dintre bancă și grup a ajuns la 1,2 miliarde de dolari, iar spălarea banilor se făcea prin două bănci din New York.
Gokal călătorea cu avioane private și avea două automobile Rolls-Royce, unul la Geneva și celălalt la Londra.
Spre sfârșitul anilor ’80, când pierderile amenințau banca, guvernul din Abu Dhabi, a cărui familie conducătoare o controla, a adăugat un miliard de dolari la capital. Suma nu a fost suficientă.
Un raport de audit a ajuns ulterior la Banca Angliei. Guvernatorul Robin Leigh-Pemberton a explicat presei că frauda avea amploare, se întindea pe o perioadă lungă și presupunea pierderi ascunse și contabilitate falsă.
Procesul lui Gokal a durat 122 de zile
Poliția germană l-a arestat pe Abbas Gokal în timpul unei escale între Karachi și Statele Unite, apoi acesta a fost extrădat rapid în Marea Britanie. Judecarea sa la Old Bailey a durat 122 de zile și a costat aproximativ 10 milioane de lire, achitate integral de contribuabilul britanic.
În 1997, Gokal a fost condamnat la 14 ani de închisoare. Era cea mai lungă pedeapsă obținută până atunci de Serious Fraud Office.
Judecătorul Buxton l-a descris ca inteligent, sofisticat și lipsit de scrupule, apreciind că amenințase integritatea întregului sistem bancar internațional. Procurorul Serious Fraud Office a pus accentul pe suferința oamenilor drept cost real al fraudei.
După 1991, Comitetul de la Basel a impus ca fiecare grup bancar internațional să aibă un supraveghetor clar, care să poată verifica activitatea întregului grup.
Redacția Fintec
Redacția Fintec scrie despre bănci, plăți, investiții, crypto și regulile care le guvernează, pe înțelesul celor care nu sunt specialiști. Toate articolele →
Citește și
Dobânda BNR ar rămâne la 6,5%. Ce condiții pun băncile în prognozele de reducere pentru 2027
Revolut vrea să extindă creditarea pentru români. Împrumuturile pentru case rămân o posibilitate
Ciprian Dascălu anticipează că BNR păstrează dobânda la 6,50% până cel puțin în mai 2027
Parteneri Articole recomandate din rețeaua noastră
 Financiarul
Datele preliminare indică 204.846 de salariați IT în 2025, în pofida concedierilor
 Dolce Sport
Laszlo Sepsi povestește cum l-a lovit pe Messi în genunchi. Argentinianul a ieșit pe targă
 GetPony
Macron și Merz pregătesc o cerere comună pentru mai mult loc acordat motoarelor termice după 2035
 Revista Ioana
Cum pregătești un sos dens din 3 kilograme de roșii. Metoda lui Claudio Del Principe, fără blender
 Lyla
Diagnosticele de cancer cresc înainte de 50 de ani. Ce explică tendința și cum poți reduce riscul
 Bravonet
Ian cere iertare după ce a urinat în timpul concertului de la Arenele Romane