Finopro IFN a cerut 20.400 de lei pentru un credit de 5.200 de lei. Instanța a respins dobânda viitoare
Judecătoria a menținut, în primă instanță, amenda de 20.000 de lei aplicată Finopro IFN SA și obligația de recalculare a datoriei unei cliente din Iași, județul Iași. Instituția financiară nebancară (IFN) îi ceruse să achite inclusiv dobânda pentru anii rămași din contract, după ce solicitase rambursarea imediată a creditului.
Clienta, identificată prin inițialele E.B., primise 5.200 de lei la finalul lunii mai 2023, potrivit Ziarul de Iași – liderul presei ieșene. Împrumutul avea o durată de cinci ani și o dobândă anuală efectivă (DAE), indicatorul costului anual al creditului, de 232%. Contractul prevedea plăți totale de 30.273 de lei până în 2028.
Rata lunară era de aproximativ 500 de lei. După acumularea restanțelor, creditorul a declarat în iulie 2025 scadența anticipată, adică a cerut achitarea imediată a întregii datorii, înaintea termenului stabilit inițial.
Dobânda pentru anii rămași forma cea mai mare parte a sumei cerute
Finopro calculase un total de 20.400 de lei, cu următoarele componente:
- 5.107 lei principal, adică banii împrumutați rămași de restituit;
- 2.900 de lei pentru dobânda neachitată la ratele restante;
- 17,43 lei penalități;
- 12.365 lei dobândă cerută anticipat pentru perioada care ar fi rămas până în 2028, dacă împrumutul continua conform contractului.
Clienta a reclamat situația la Comisariatul Județean pentru Protecția Consumatorilor (CJPC). Inspectorii au acceptat dobânda restantă și penalitățile, dar au constatat că legislația creditelor pentru consumatori nu permitea încasarea dobânzii viitoare solicitate de instituție.
Verificarea a reținut drept datorate creditul neachitat, dobânda aferentă ratelor restante și penalitățile, fără dobânda cerută pentru perioada rămasă din contract. Prin procesul-verbal de contravenție, inspectorii au dispus sancțiunea și refacerea calculului.
Finopro a invocat clauza semnată de clientă
Instituția a contestat procesul-verbal în instanță. În apărarea sa, a invocat faptul că obligația de plată anticipată a dobânzii figura în contractul acceptat de clientă.
Reprezentanții Finopro IFN SA au susținut în fața Judecătoriei: „Agenții constatatori s-au substituit unei instanțe de judecată și s-au pronunțat cu privire la nelegalitatea unui cost contractual, cu toate că acesta a fost stabilit în acord cu dispozițiile legale. Aceștia și-au sprijinit hotărârea pe dispoziții care certifică costurile suplimentare care pot fi percepute pentru creditul acordat unui consumator, fără a lua în considerare că dobânda (remuneratorie) este esențială unui credit de consum, exigibilitatea anticipată nu modifică natura costului/obligației, ci doar constată scadența costului/obligației modificându-i termenul de plată”.
Judecătorii au considerat că semnătura nu înlătura protecția legală
Magistrații au respins plângerea creditorului. În interpretarea lor, Ordonanța de urgență a Guvernului (OUG) 50/2010 permitea dobânda curentă, dobânda restantă și penalitățile, fără să prevadă încasarea anticipată a dobânzii viitoare.
Judecătoria a arătat că, după scadența anticipată, putea fi percepută numai dobânda penalizatoare, cu cel mult 2% peste rata contractuală. Celelalte dobânzi erau interzise pentru perioada ulterioară încetării creditului.
Acceptarea clauzei prin semnătură nu schimba această interpretare: aceeași ordonanță interzicea renunțarea consumatorului la drepturile conferite de lege. Potrivit magistraților, protecția urmărea inclusiv situațiile în care lipsa educației financiare expunea clienții unor practici incorecte.
Judecătorii au explicat, la soluționarea plângerii Finopro IFN SA: „După data declarării scadenței anticipate a creditului, dobânda remuneratorie prevăzută pentru perioada ulterioară declarării scadenței anticipate nu mai reprezintă contravaloarea folosinței sumelor de bani de care împrumutatul a beneficiat și nu mai corespunde niciunei prestații a creditorului. În același timp, nu există nicio justificare rezonabilă pentru care, ulterior declarării scadenței anticipate a creditului, creditorul să solicite, pe lângă rambursarea întregului debit principal rămas de achitat, la care are posibilitatea aplicării dobânzii penalizatoare prevăzute în contract, și dobânda remuneratorie pe care ar fi perceput-o într-un interval viitor”.
Sentința nu este definitivă. Finopro IFN SA a atacat-o, iar cauza a ajuns pe rolul Tribunalului.
Redacția Fintec
Redacția Fintec scrie despre bănci, plăți, investiții, crypto și regulile care le guvernează, pe înțelesul celor care nu sunt specialiști. Toate articolele →
Citește și
Băncile ar pregăti procese care pot întârzia recuperarea banilor din rate, relatează România TV
Gheorghe Piperea avertizează că suspendarea deciziei ROBOR ar putea întârzia procesul cu 4-6 ani
UBS pregătește variante pentru mutarea sediului în afara Elveției, pe fondul disputei privind capitalul
Parteneri Articole recomandate din rețeaua noastră
 Lyla
Cum recunoști dependența de jocuri de noroc și ceri ajutor înainte ca datoriile să afecteze întreaga familie
 Bravonet
Cristina Cioran anunță că fiica sa a fost internată cu pneumonie acută
 News24
Ministerul Educației a fixat datele pentru Evaluarea Națională 2027. Simularea începe pe 16 martie
 Financiarul
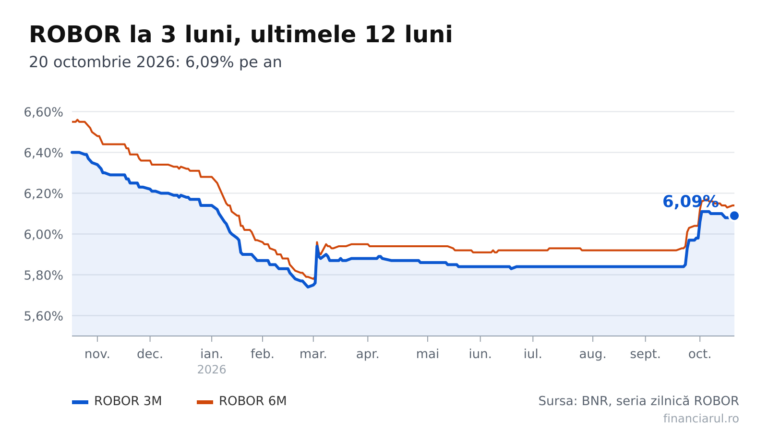
Ratele calculate cu ROBOR și IRCC la 20 octombrie 2026 sunt mai mici decât acum un an. Diferențele pentru patru credite
 Dolce Sport
Nicolae Stanciu ar urma să fie prezentat în decembrie la Universitatea Cluj
 GetPony
România ocupă locul 20 din 23 în clasamentul transparenței piețelor auto second-hand