Salt Bank pregătește un card de credit care va permite mutarea plăților deja făcute în 12 rate fără dobândă
Salt Bank pregătește un card de credit prin care clienții ar putea transforma în rate fără dobândă inclusiv plăți făcute anterior cu cardul de debit. Produsul face parte din planurile băncii de a extinde folosirea serviciilor sale, după etapa concentrată pe construirea aplicației și completarea ofertei.
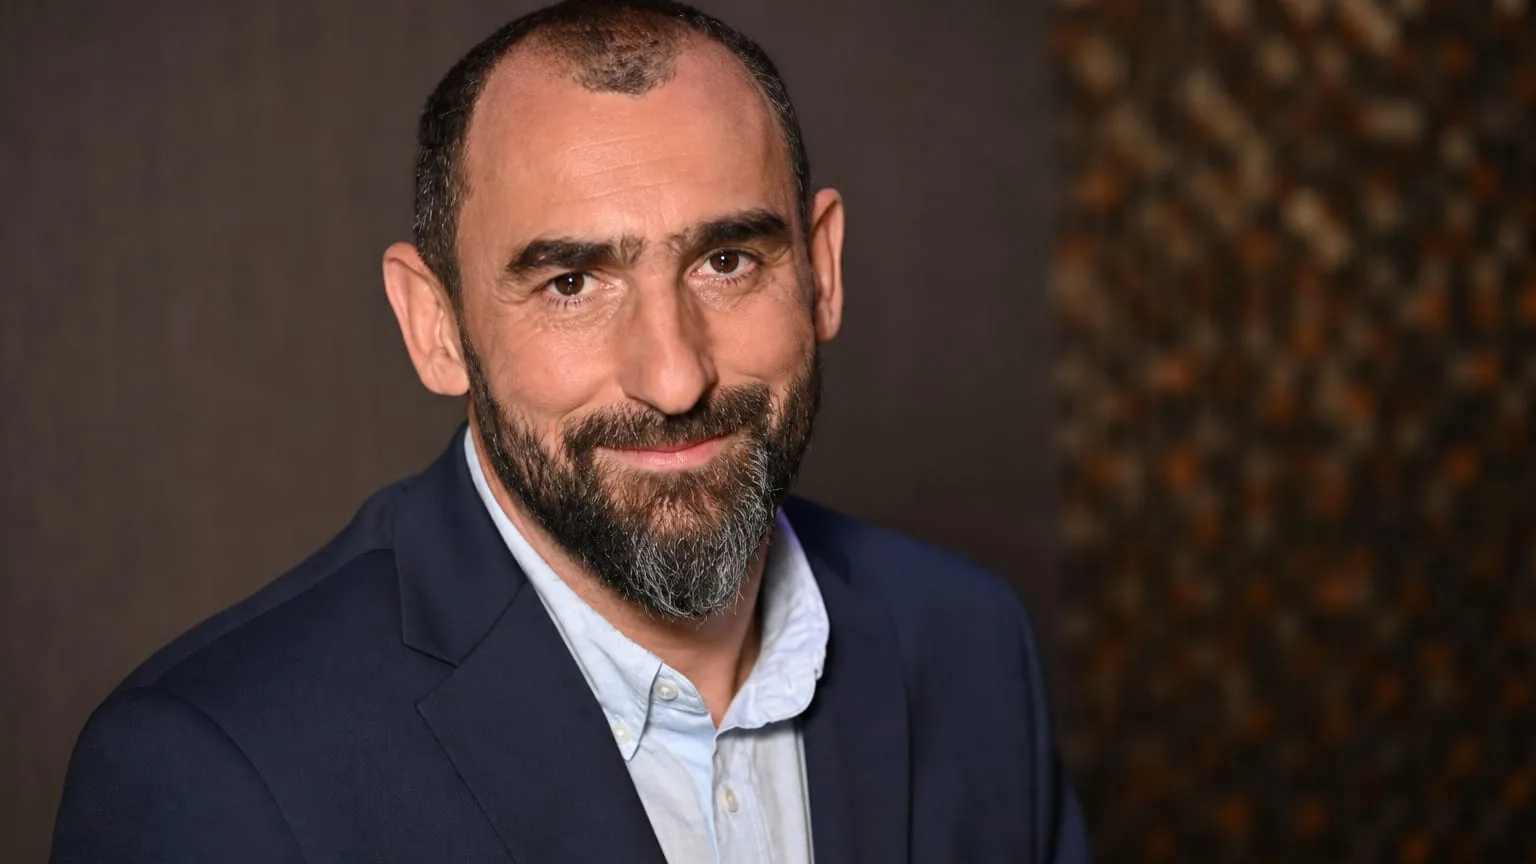
„Urmează să lansăm un card de credit cu 12 rate fără dobândă oriunde în lume, dar și cu super beneficii. De exemplu, vei putea să iei orice plată făcută cu cardul de debit, chiar și factura de energie pe care ai plătit-o deja, să o muți pe cardul de credit și să o transformi în rate fără dobândă. E ceva ce nu găsești astăzi în piață, dar o să povestim mai multe despre toate astea în curând”, a anunțat Robert Anghel, CEO-ul Salt Bank, într-un dialog cu Forbes România publicat de Forbes.ro.
Investițiile disponibile vor fi completate cu accesul la bursa românească
Salt oferă deja produse de investiții, deși acestea, la fel ca serviciul de creditare, nu au fost disponibile la lansarea băncii. Următoarea extindere anunțată privește Bursa de Valori București (BVB).
„Nu ne prinde iarna până când o să le oferim clienților și posibilitatea de tranzacționare pe BVB”, a precizat Anghel.
Oferta actuală cuprinde:
- Fonduri mutuale, care reunesc banii investitorilor pentru investiții administrate împreună.
- Acțiuni, inclusiv acțiuni internaționale, adică participații în companii.
- Fonduri tranzacționate la bursă (ETF-uri) internaționale, ale căror unități se cumpără și se vând pe bursă.
- Instrumente care urmăresc mărfuri precum petrolul, aurul și cafeaua.
- Instrumente care urmăresc active din zona cripto, pentru clienții dispuși să își asume un risc mai ridicat.
Anghel observă un interes mai mare pentru investiții la generațiile tinere. În descrierea sa, acestea iau mai des în calcul instrumentele financiare, în loc să urmeze automat modelul părinților, pentru care cumpărarea unei case era prima investiție după facultate și angajare.
Banca testează și piața internațională printr-un produs dedicat românilor din diaspora. În paralel, dezvoltă funcționalități pentru nevoile clienților din România, între care plata taxelor și impozitelor direct din aplicație.
Folosirea conturilor devine mai importantă decât numărul clienților
Conducerea Salt mută accentul de la viteza dezvoltării produselor spre rezultatele comerciale. Banca urmărește apropierea de break-even operațional, adică punctul în care veniturile din activitatea curentă acoperă cheltuielile operaționale. Anghel prezintă atingerea acestui prag într-un timp-record pentru industrie ca obiectiv.
„Pentru noi, acum, nu e atât de important dacă avem un milion sau cinci milioane de clienți. Mult mai mult contează câți dintre ei chiar folosesc banca. Acum, aproape 70% dintre clienții noștri sunt activi, adică au bani în cont sau fac tranzacții cu cardul. Iar în medie, vorbim de 23 de plăți pe lună. În faza în care suntem, asta ne spune mult mai multe decât un număr total de clienți”, a explicat el.
Evaluarea activității se extinde la indicatorii folosiți de băncile tradiționale. Potrivit conducătorului Salt, aceștia includ:
- Clienții atrași și sumele pe care le păstrează în conturi.
- Creșterea creditării și calitatea portofoliului de credite, adică a împrumuturilor acordate.
- Depozitele înregistrate în bilanț, situația financiară a băncii.
- Lichiditatea, adică fondurile disponibile pentru a face plățile și a acoperi obligațiile băncii.
În primele luni, prioritatea echipei fusese construirea serviciilor, atât ca viteză, cât și ca funcționare. Acum, Anghel spune că banca vrea să păstreze ritmul de dezvoltare și simplitatea pentru clienți, dar acordă aceeași importanță succesului comercial. El apreciază produsul de creditare drept unul dintre cele mai versatile din piață.
„Noi creștem cu câteva zeci de mii de clienți pe lună. Balanța noastră crește în permanență, portofoliul de credite s-a dublat de la finalul anului trecut până acum”, a mai spus CEO-ul.
În opinia sa, ritmul propriu de creștere face ca unele schimbări din piață să fie greu de observat direct în bilanțul Salt.
Clienții mai tineri fac mai multe tranzacții, iar cei de peste 40 de ani păstrează sume mai mari
Anghel descrie două comportamente diferite: persoanele sub 35 de ani au sume mai mici în conturi, dar folosesc intens banca pentru tranzacții; cele de peste 40 de ani tranzacționează mai puțin, însă păstrează sume foarte mari.
Cei mai mulți clienți provin din mediul urban, în special din orașele mari. Orașele mici și medii au o pondere mai redusă, conducătorul băncii menționând Reghin, Sebeș și Dej ca exemple de localități unde prezența Salt este încă mai restrânsă.
Aproximativ 15% dintre clienți vin din mediul rural și au prima experiență bancară cu Salt, potrivit lui Anghel.
Banca digitală a grupului Banca Transilvania a fost lansată la 4 aprilie 2024, cu 100.000 de clienți. Prima linie de cod fusese scrisă la 8 martie 2023. Anghel consideră viteza de dezvoltare un record mondial.
Pragul de 500.000 de clienți a fost atins în mai puțin de un an de la lansare. Conducătorul Salt îl descrie ca pe un al doilea record, pe baza informațiilor deținute de bancă.
Inteligența artificială rezumă conversațiile, iar agentul verifică rezultatul
În serviciul de asistență telefonică, promisiunea Salt este că un client care sună vorbește cu un om. Inteligența artificială este folosită pentru activitatea administrativă de după conversație, nu pentru înlocuirea acestei interacțiuni.
Anghel spune că banca pornește de la probleme concrete pe care tehnologia le poate rezolva. El critică introducerea unor concepte precum transformarea digitală, inovația sau inteligența artificială fără stabilirea unui scop precis.
Anterior, agentul redacta o notă după fiecare discuție cu un client. Această sarcină consuma aproximativ 20% din timpul total al interacțiunii, potrivit CEO-ului.
Acum, conversațiile scrise și apelurile sunt prelucrate de un model de limbaj (LLM), un sistem care poate rezuma textul. Rezumatul ajunge înapoi în sistemul băncii, iar agentul verifică dacă este corect înainte de salvare. Anghel afirmă că automatizarea a economisit 20% din capacitatea echipei.
Un alt rezultat este uniformizarea notelor. Înainte, un agent putea consemna doar pierderea unui card, în timp ce altul includea detalii precum numărul de ori în care clientul tușise în timpul conversației.
Sistemul ajută și la controlul calității: poate analiza gestionarea unei conversații dificile, tonul agentului și răspunsurile la întrebările clientului. Anghel spune că soluția este dezvoltată intern și o descrie ca sigură.
Redacția Fintec
Redacția Fintec scrie despre bănci, plăți, investiții, crypto și regulile care le guvernează, pe înțelesul celor care nu sunt specialiști. Toate articolele →
Citește și
Revolut vrea licență bancară în SUA pentru a oferi carduri de credit și împrumuturi
Cum a rămas BCCI fără control în 1991, după extinderea în 70 de țări, lăsând deponenți și firme fără bani
BNR păstrează dobânda la 6,50% pe fondul incertitudinilor ridicate și al creșterii deficitelor externe
Parteneri Articole recomandate din rețeaua noastră
 Lyla
Cum trasezi o codiță de tuș potrivită ochilor tăi și corectezi greșelile fără să refaci întregul machiaj
 Bravonet
Armina anunță nunta cu Marcel în noiembrie, după ieșirea din „Insula Iubirii”
 News24
Alexus Grynkewich va explica la Varșovia cum poate NATO să învingă Rusia dacă aceasta atacă
 Financiarul
Mintia a pornit prima turbină pe gaz a investiției de peste 1,2 miliarde de euro
 Dolce Sport
Carlos Alcaraz pierde la Shanghai cu Zizou Bergs după 11 victorii consecutive
 GetPony
Blocajele TollRo întârzie camioanele. Transportatorii avertizează că pot lipsi mărfuri din magazine