Euro digital ar aduce din 2029 o alternativă la Visa și Mastercard pentru plățile de zi cu zi
Persoanele și firmele din zona euro ar urma să poată plăti cu euro digital, o alternativă electronică la numerar propusă de BCE. Proiectul promite o opțiune gratuită și acceptată universal, distribuită prin bănci, cu lansarea prevăzută pentru 2029. Pentru comercianți, avantajele urmărite sunt evitarea comisioanelor interbancare și încasarea imediată a banilor.
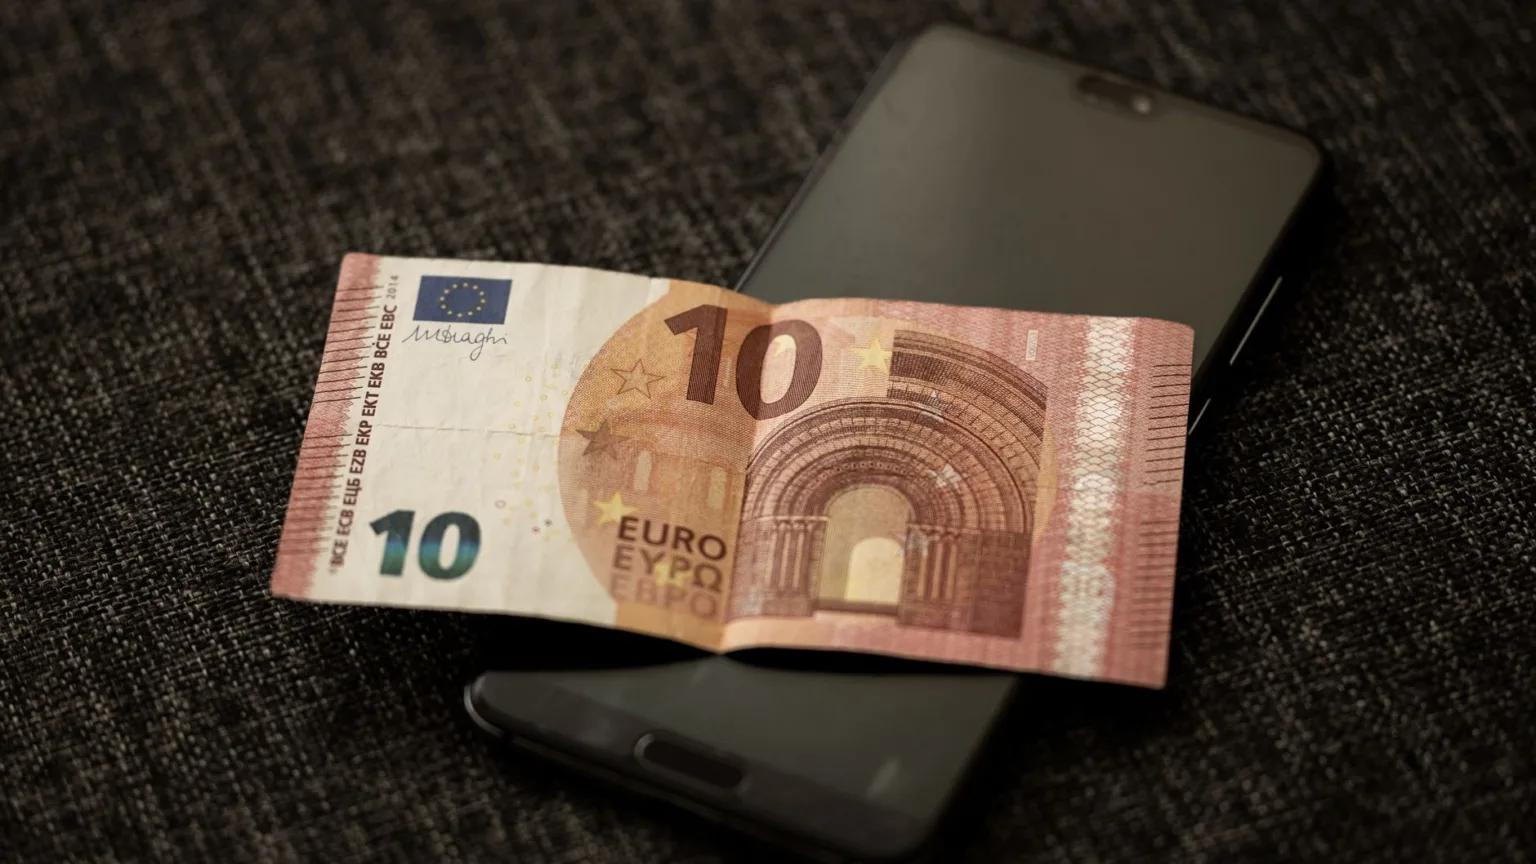
Alternativa europeană intră pe o piață în care Visa și Mastercard au procesat 47% din valoarea plăților cu cardul din zona euro în 2025, conform datelor GlobalData citate de Fortune. În Regatul Unit, 95% dintre tranzacțiile cu cardul folosesc sistemele celor două companii americane. Primul procent se referă la valoarea plăților, iar al doilea la numărul tranzacțiilor.
Proiectul-pilot va dura 12 luni și este programat să înceapă în a doua jumătate a anului 2027. S-au înscris 36 de firme financiare, între care Deutsche Bank, Revolut, Adyen și UniCredit.
Băncile ar trebui să ofere noua monedă, iar magazinele să o accepte
Euro digital ar reprezenta bani emiși de banca centrală, disponibili în format electronic. BCE îl concepe ca pe o completare a metodelor existente de plată, cu scopul de a păstra accesul la moneda sa și într-o economie în care plățile se mută în mediul digital.
Calendarul prezentat de Fortune prevede că, la lansare, comercianții ar urma să îl accepte în magazine și online, iar fiecare bancă ar trebui să îl pună la dispoziția clienților. Acceptarea obligatorie la comercianți și distribuția obligatorie prin bănci sunt cele două avantaje structurale ale proiectului.
„Este vorba despre a le oferi oamenilor mai multă libertate de alegere”, a declarat pentru Fortune Josephine Nachtsheim, purtătoare de cuvânt a BCE pentru euro digital. Ea a explicat că proiectul urmărește și întărirea capacității sistemelor europene de plăți de a rezista perturbărilor și de a funcționa autonom.
Numerarul, forma de bani pe care BCE o controlează încă integral, pierde teren în utilizarea zilnică. Ponderea companiilor din zona euro care nu îl acceptă s-a triplat în ultimii trei ani, ajungând la 12%, potrivit cifrelor băncii centrale prezentate de Fortune. Instituția a oprit deja emiterea bancnotelor de 500 de euro.
Comercianții ar putea economisi la comisioane, dar integrarea cere cheltuieli
În mai 2025, organizații comerciale care reprezintă Amazon, Carrefour, H&M, Ikea și alți mari retaileri au cerut limitarea comisioanelor percepute pentru sistemele de carduri Visa și Mastercard, considerate de acestea prea mari. Organizațiile au invocat cercetări care indicau o creștere de 33,9% între 2018 și 2022.
Euro digital le-ar permite comercianților să evite comisioanele interbancare, adică taxele transferate între bănci în mecanismul unei plăți cu cardul. Decontarea instantanee ar însemna că transferul banilor se finalizează imediat. Martin Dowdall, avocat specializat în reglementarea serviciilor financiare la Winston Taylor, consideră că această combinație ar putea face Europa mai ieftină și mai atractivă pentru afaceri.
Băncile ar putea însă recupera o parte din cheltuieli printr-un comision propriu aplicat comercianților pentru tranzacțiile în euro digital. Criticii avertizează că astfel s-ar recrea mecanismul de comisioane pe care proiectul încearcă să îl schimbe.
O metodă comună ar simplifica și administrarea plăților în mai multe piețe. În prezent, există sisteme naționale cu experiențe diferite la finalizarea cumpărăturilor:
- iDEAL;
- Bizum în Spania;
- Blik în Polonia.
Carlo Bravin, director pentru parteneriate de plăți EMEA la Adyen, spune că gestionarea numeroaselor metode regionale complică activitatea firmelor prezente în mai multe țări. Despre interesul pentru noul sistem, el a declarat pentru Fortune: „Deși este încă prea devreme să vedem o cerere puternică din partea comercianților pentru euro digital în mod specific, există o cerere constantă pentru opțiuni și flexibilitate”.
Pentru integrare, comercianții ar avea nevoie de instrumente care să gestioneze rambursările, reconcilierea plăților, adică verificarea concordanței dintre tranzacții și încasări, și protecția în cazul întreruperilor de funcționare.
Rebecca Christie, cercetătoare senior la Bruegel, institut de politici economice din Bruxelles, consideră că efectele imediate asupra afacerilor ar fi limitate, cu excepția economiilor în care numerarul este folosit intens și digitalizarea a avansat lent. „Comercianții vor dori să cunoască și, pe cât posibil, să reducă costurile procesării prin noul sistem înainte să îl adopte”, a declarat ea pentru Fortune.
Băncile au de finanțat un al doilea sistem de plăți
Pentru bănci, proiectul aduce două riscuri: clienții ar putea muta depozite din conturi care plătesc dobândă în portofele de euro digital, iar instituțiile ar trebui să opereze noua infrastructură în paralel cu sistemele existente.
Estimările BCE, prezentate de Fortune, separă cheltuielile băncilor comerciale de cele ale instituției emitente:
- Băncile europene ar suporta împreună între 4 miliarde și 6 miliarde de euro în patru ani, echivalentul a 4,7 miliarde până la 7 miliarde de dolari.
- Implementarea la BCE este estimată la 1,3 miliarde de euro, echivalentul a 1,5 miliarde de dolari.
- Operarea sistemului de către BCE ar necesita aproximativ 300 de milioane de euro pe an, echivalentul a 350 de milioane de dolari.
Radi El Haj, director general al RS2, companie de tehnologie pentru plăți implicată în proiectul-pilot, explică faptul că sistemul va necesita întreținere continuă. Rețelele de carduri introduc deja actualizări de două ori pe an, iar euro digital ar putea cere ajustări la fel de regulate.
Costurile au alimentat îngrijorarea că băncile ar putea finanța o infrastructură prea puțin folosită. Pierre-Antoine Vacheron, director general al Worldline, companie franceză de plăți participantă la pilot, a declarat pentru Fortune: „Adevăratul test va fi dacă va fi folosit pe scară largă în viața de zi cu zi”.
Vacheron consideră că un proiect reușit ar putea întări rolul internațional al monedei euro și competitivitatea Europei pe măsură ce plățile devin digitale. În evaluarea sa, noua monedă ar acoperi o lipsă a sistemului actual, fără să reprezinte o îmbunătățire revoluționară.
Dependența de rețelele americane a devenit o preocupare politică
Cincisprezece dintre cele 21 de țări ale zonei euro nu au încă o soluție națională de plată digitală, conform BCE. Totodată, niciun sistem european actual nu funcționează fără dificultăți în întregul bloc.
Oficialii europeni se tem de perturbările care ar apărea dacă accesul la marile rețele americane ar fi întrerupt. Urgența a crescut în timpul administrației președintelui american Donald Trump, care a folosit mai intens sancțiunile financiare ca instrument de politică externă.
„Nu va fi ușor să înlocuim peste noapte vreuna dintre metodele de plată existente, dacă una dintre marile rețele decide să își oprească activitatea în Europa”, a declarat El Haj pentru Fortune. El a explicat că BCE urmărește să ofere Europei o infrastructură proprie, pentru a reduce dependența de sistemele construite în afara ei.
În iunie, comisia pentru afaceri economice a Parlamentului European a susținut euro digital cu 43 de voturi pentru și 14 împotrivă. În aceeași zi, Gilles Boyer, eurodeputat francez, a declarat: „Sistemele de plată nu sunt neutre; ele sunt instrumente de putere. Noi, europenii, am primit multe semnale de alarmă cu privire la dependența noastră de SUA. Acum suntem pe deplin conștienți”.
Mastercard își susține, la rândul său, rolul pe piața europeană. „Face parte din țesătura economică a Europei de zeci de ani”, a declarat pentru Fortune Kelly Devine, președinta Mastercard Europe, despre companie. Aceasta intenționează să continue investițiile în Europa, despre care Devine spune că vor întări competitivitatea și vor crea oportunități economice.
Acceptarea obligatorie nu asigură folosirea zilnică
Apostolos Thomadakis, cercetător senior la Centre for European Policy Studies, consideră că necesitatea euro digital este dificil de înțeles pentru public. El leagă problema și de comunicarea oficialilor, care invocă stabilitatea financiară și autonomia strategică prin formulări abstracte pentru oamenii obișnuiți.
Experiențele altor proiecte arată dificultatea adoptării. Un proiect-pilot a fost suspendat în 2024. În Nigeria, eNaira, lansată în 2021, funcționează în continuare, dar este folosită limitat. Dowdall apreciază că inițiative similare au fost eșecuri complete.
În Europa, euro digital va întâlni și alternative private în dezvoltare. BNP Paribas, Commerzbank și Rabobank susțin Wero, un portofel digital finanțat de bănci, care are 50 de milioane de utilizatori.
Jacob Rider, director senior de programe la firma de servicii financiare Projective Group, consideră că Wero ar putea deveni, până la emiterea euro digital, un sistem european important de plăți pe mai multe canale. În opinia sa, aceasta ridică întrebarea dacă Europa construiește două soluții pentru aceeași problemă strategică.
Christie vede cele două inițiative ca fiind compatibile. Ea susține necesitatea unei componente publice clare: un sistem privat care ajunge să îndeplinească rolul unui serviciu public poate deveni ulterior indisponibil.
Concurența se mută și spre banii digitali privați
Proiectului euro digital i-au fost necesari șase ani pentru a ajunge la etapa pilot. Rider consideră că alternativa publică europeană sosește târziu într-o piață în care obiceiurile de plată sunt deja bine fixate, iar soluțiile europene private cresc.
Între timp, Washingtonul a respins propriul dolar digital și a adoptat legea GENIUS Act pentru a sprijini stablecoinurile private garantate cu dolari. Acestea sunt tokenuri digitale a căror valoare este legată de o monedă tradițională. În 2025, au procesat tranzacții de aproximativ 33 de trilioane de dolari.
În evaluarea lui Rider, până în 2029 principala provocare s-ar putea muta de la dependența de rețelele americane de carduri la influența banilor digitali privați denominați în dolari.
Redacția Fintec
Redacția Fintec scrie despre bănci, plăți, investiții, crypto și regulile care le guvernează, pe înțelesul celor care nu sunt specialiști. Toate articolele →
Citește și
Asigurătorii RCA au primit 3.746 de sesizări în opt luni. Ce înseamnă un răspuns nefavorabil
Comisia Europeană contestă taxele bursiere diferite. Cotele de 16%, 3% și 6% rămân în vigoare
Guvernul SUA a transferat Bitcoin și BNB de 103,2 milioane de dolari. Ce înseamnă depunerea la Coinbase Prime
Parteneri Articole recomandate din rețeaua noastră
 Revista Ioana
Cum îngrijești blatul de granit. Testul de 15 minute îți arată când are nevoie de un nou strat protector
 Lyla
Cazul Cornell aduce în discuție cum îi învățăm pe băieți să intervină când un coleg face rău
 Bravonet
Iulius Town Timișoara oferă 300 de pachete pe zi studenților, până pe 14 octombrie
 News24
Facturile la electricitate ar putea crește cu 74 de lei la un consum de 200 kWh, în scenariul central al AEI
 Financiarul
ChatGPT pentru adolescenți nu a alertat părinții în testele pe conturi noi, deși conversațiile indicau riscuri
 Dolce Sport
România coboară pe locul 58 FIFA, un minim istoric după patru eșecuri consecutive