Cum recunoști un cod QR fals înainte să plătești și ce faci dacă ai aprobat o plată suspectă
Un cod QR folosit la plată trebuie verificat în trei locuri: pe afiș, în adresa pe care o deschide și în ecranul în care aprobi plata. Dacă vezi un autocolant peste codul original, o adresă care nu aparține operatorului sau un beneficiar ori o sumă care nu corespunde, oprește-te înainte să confirmi.
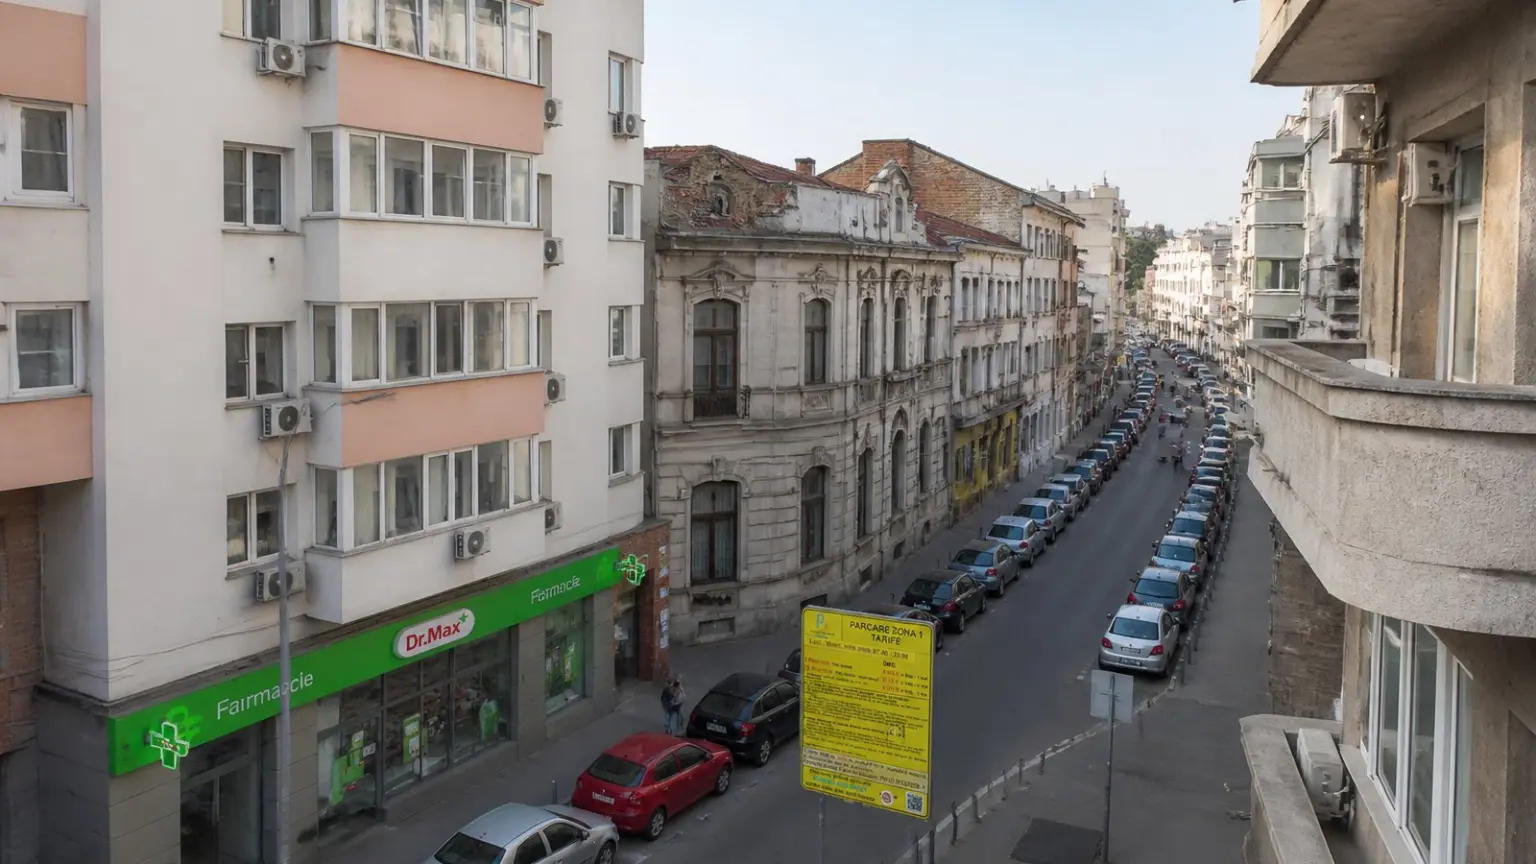
Riscul nu este doar teoretic. În iulie 2025, Compania Municipală Parking București a găsit coduri QR lipite peste cele originale în parcajele CEC, Judecătorie, Eforie, Brezoianu și Ion Câmpineanu. Unele autocolante aveau altă culoare. Pagina deschisă imita operatorul și cerea datele cardului, dar parcarea nu era plătită.
Verifică afișul, adresa și plata
- Privește codul înainte să îl scanezi. Caută margini de autocolant, un cod pus peste altul, o culoare diferită sau un afiș modificat. Dacă observi așa ceva, nu folosi codul. Intră singur pe site-ul oficial al operatorului sau întreabă personalul cum poți plăti.
- Citește adresa înainte să deschizi pagina. Compară numele site-ului cu adresa operatorului, găsită separat, nu cu sigla de pe pagina deschisă prin cod. O literă schimbată, o greșeală în nume ori o adresă care nu aparține operatorului sunt motive să închizi pagina. Dacă banca oferă plata prin scanarea unui cod QR în aplicația sa, folosește acea funcție, nu o aplicație instalată doar pentru scanare.
- Citește ecranul înainte să aprobi. Verifică beneficiarul sau comerciantul, suma, moneda, data și cardul folosit, după câmpurile afișate de banca ta. Compară-le cu serviciul pentru care plătești și citește descrierea, dacă apare. Refuză plata dacă datele nu corespund sau nu poți stabili cui trimiți banii.
Un formular de plată adevărat poate cere datele cardului. Cererea nu dovedește singură că pagina este falsă, dar nici sigla și aspectul ei nu dovedesc că este sigură. Nu introduce datele cardului, parole sau coduri de confirmare pe o pagină a cărei adresă nu ai putut-o verifica.
Un exemplu de verificare înainte de aprobare
Să presupunem că vrei să plătești o parcare de 10 lei. Dacă vezi un autocolant peste cod, te oprești fără să îl scanezi. Dacă afișul pare neatins, dar scanarea deschide „plata-parcare-exemplu.invalid”, o adresă inventată aici doar pentru exemplu, compari numele ei cu site-ul operatorului accesat de tine separat; dacă nu corespunde, închizi pagina.
Chiar dacă adresa pare corectă, mai rămâne ecranul de aprobare. Dacă acolo apare alt beneficiar decât operatorul parcării sau suma nu este cea pe care ai ales-o, refuzi plata. O sumă autorizată nu se recuperează automat doar fiindcă pagina prin care ai ajuns la ea era înșelătoare.
Ca să primești bani, nu aprobi o plată
Dacă un cumpărător îți trimite un cod QR și îți cere să confirmi ceva în aplicația băncii ca să încasezi bani, nu aproba plata. Pentru un transfer în contul tău este suficient IBAN-ul; datele cardului și codul de confirmare a unei plăți nu sunt necesare pentru încasare. Confirmarea prin SMS sau în aplicație poate aproba bani care pleacă din cont.
Ce faci dacă ai aprobat o plată suspectă
- Sună imediat banca la numărul ei oficial. Cere blocarea cardului și verificarea tranzacției. Întreabă dacă plata mai poate fi oprită sau dacă banca poate încerca recuperarea banilor.
- Păstrează dovezile. Salvează confirmarea plății, adresa paginii, mesajele și capturile de ecran. În reclamația către bancă, trece data și suma, beneficiarul afișat, ultimele cifre ale cardului și faptul că ai confirmat plata după scanarea codului.
- Sesizează Poliția și raportează incidentul la DNSC. Pentru raportarea către Directoratul Național de Securitate Cibernetică poți folosi numărul 1911 sau pnrisc.dnsc.ro. Trimite și dovezile păstrate.
Legea nr. 209/2019 leagă autorizarea plății de acordul celui care plătește. Dacă ai confirmat plata după ce ai fost păcălit, rambursarea prevăzută pentru o operațiune neautorizată nu se aplică automat. Banca poate încerca oprirea sau recuperarea banilor, fără ca recuperarea să fie garantată.
Întrebări frecvente
Am scanat codul, dar nu am introdus date și nu am aprobat nimic. Ce fac?
Închide pagina, nu instala nimic din ea și actualizează telefonul și aplicațiile. Verifică notificările și tranzacțiile bancare. Un cod fals poate duce și la descărcarea unui program dăunător, nu doar la un formular fals.
Am introdus datele cardului, dar nu am confirmat plata. Ce fac?
Contactează imediat banca pentru blocarea cardului și verificarea tranzacțiilor. Întreabă dacă trebuie emis un card nou și păstrează adresa paginii și capturile pentru sesizare.
Am introdus o parolă sau am instalat o aplicație propusă de pagină. Ce fac?
Nu mai folosi aplicația propusă și nu îi acorda alte permisiuni. Schimbă parolele de pe alt dispozitiv, actualizează telefonul și contactează banca pentru protejarea serviciilor bancare online.
În cât timp reclam o plată pe care nu am autorizat-o?
Anunță banca fără întârziere. Legea dă 13 luni de la debitare pentru a anunța o plată neautorizată sau făcută greșit; dacă operațiunea nu a fost autorizată, banca dă suma înapoi, de regulă, pe loc sau până se încheie următoarea zi lucrătoare, în afara cazurilor prevăzute de lege.
Ce fac dacă banca nu rezolvă reclamația?
Trimite reclamația în scris către bancă și păstrează răspunsul. Dacă disputa rămâne, poți apela la Centrul de Soluționare Alternativă a Litigiilor în Domeniul Bancar; pentru încălcarea regulilor privind plățile, poți sesiza și Autoritatea Națională pentru Protecția Consumatorilor.
Surse verificate la 15 noiembrie 2026: Compania Municipală Parking București, comunicatul din 25 iulie 2025; ING Bank România, recomandările privind codurile QR; Asociația Română a Băncilor, recomandările privind verificarea plăților; Poliția Română, materialele despre datele cardului și fraude online; campania #SiguranțaOnline; Legea nr. 209/2019; Federal Trade Commission, recomandările din septembrie 2026; FBI Internet Crime Complaint Center, avertizarea privind codurile QR modificate; Centrul de Soluționare Alternativă a Litigiilor în Domeniul Bancar.
Mihai Antonescu
Mihai Antonescu scrie pe Fintec despre bănci, credite, dobânzi și plăți: ce se schimbă pentru clienți, cu cifrele din raportări și din deciziile BNR. Toate articolele →
Citește și
Cum verifici ofertele care te grăbesc în magazinele online și ce faci dacă apar costuri în plus în coș
Camera Deputaților a votat proiectul care ar ridica la 50.000 de lei pe zi limita unor plăți în numerar ale firmelor
Ce faci dacă nu poți intra în contul online al băncii și trebuie să plătești
Parteneri Articole recomandate din rețeaua noastră
 Bravonet
Reborn Wellness vinde trei produse „Free Russell” la 34,99 dolari fiecare după condamnarea lui Russell Brand
 Financiarul
Cum compari o ofertă de muncă în străinătate cu salariul din România după taxe și cheltuieli
 Dolce Sport
Real Madrid a întors scorul cu Celta Vigo, 2-1, prin golul lui Espí din minutul 85
 GetPony
Formula 1 a convenit un plan pentru revenirea motoarelor V8 din 2030
 Revista Ioana
Când merită să iei un supliment alimentar și ce verifici înainte să îl cumperi
 Lyla
Unde ceri ajutor dacă ești victima violenței domestice și cum obții un ordin de protecție