Cum oprești un abonament online care îți ia bani de pe card și când poți cere banii înapoi
Ca să oprești un abonament online care îți ia bani de pe card, îl anulezi la firma sau în platforma prin care l-ai cumpărat și păstrezi dovada. Blocarea plății pe card nu închide abonamentul, iar pentru banii deja retrași contează dacă plata a fost autorizată, dacă firma a încasat după anulare sau dacă te afli încă în perioada legală de retragere.
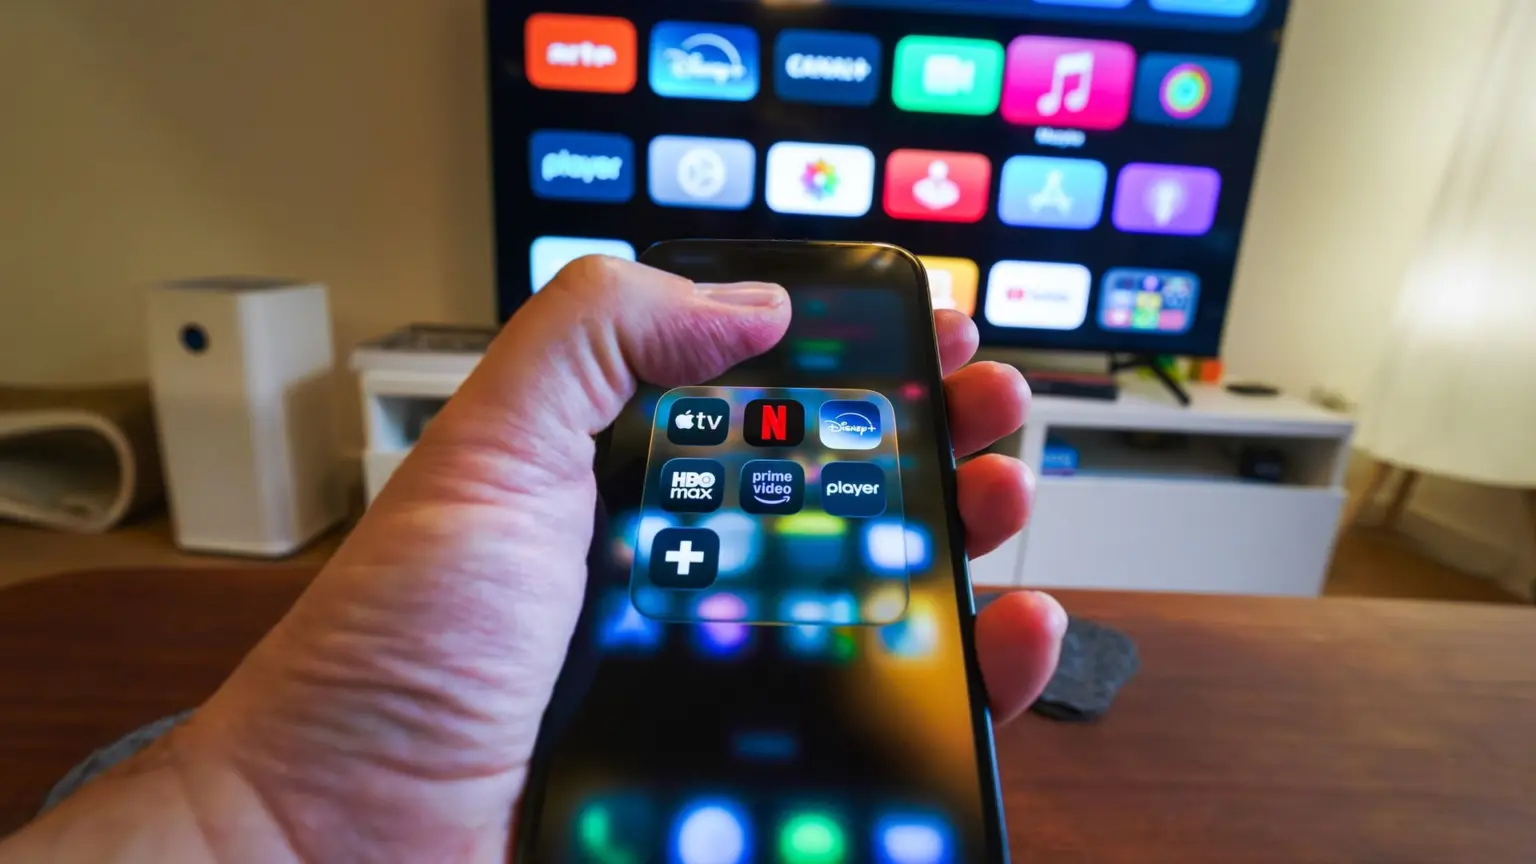
Dacă nu recunoști plata, anunță banca fără întârziere. Dacă ai uitat să anulezi un abonament valabil, poți cere firmei banii înapoi, dar anularea nu îți dă automat dreptul la restituirea plății deja făcute.
Cum găsești abonamentul și îl oprești
Verifică numele și data plății din extras, apoi caută facturile și mesajele de confirmare în e-mail. Numele afișat pe extras poate fi diferit de numele aplicației. Dacă nu găsești abonamentul în contul Apple, caută facturile Apple; dacă nu există, verifică în extras ce firmă a încasat banii.
- Identifică firma care încasează și contul folosit la cumpărare. Verifică abonamentele din Apple, Google Play sau din contul deschis direct la firmă.
- Anulează acolo unde ai cumpărat abonamentul. Pe iPhone, intră în Configurări, apasă pe numele contului, apoi pe Abonamente, alege abonamentul și opțiunea de anulare. Pentru unul cumpărat prin Google Play, caută-l în lista de abonamente a contului Google folosit la cumpărare și anulează-l acolo. Dacă ai cumpărat direct de la firmă, folosește contul de client sau cere-i anularea în scris.
- Păstrează dovada: mesajul de confirmare sau o captură de ecran, data și ora cererii și, dacă există, numărul ei. Salvează contractul, facturile, extrasele cu plățile și răspunsurile firmei.
- Dacă nu găsești contul sau nu primești confirmarea anulării, trimite firmei o cerere scrisă. Folosește numele de pe extras și datele plății ca să poată identifica abonamentul; păstrează mesajul trimis și orice răspuns.
- Dacă firma încasează din nou după anulare, cere-i în scris restituirea și atașează dovada anulării și plata ulterioară. Dacă problema nu se rezolvă, contestă plata la banca emitentă a cardului, cu aceleași dovezi.
Poți scrie firmei: „Cer anularea abonamentului asociat contului meu și confirmarea datei de la care nu mai sunt datorate plăți. Cer restituirea plății din [data], de [suma], făcută după cererea mea de anulare din [data].” Completează numai partea despre restituire dacă ai o plată de contestat.
Ștergerea aplicației nu anulează un abonament Google Play. După anulare, serviciul rămâne disponibil până la sfârșitul perioadei plătite, iar următorul ciclu nu mai este debitat. Nici blocarea unei taxe în aplicația de plată nu desființează contractul cu firma.
Când ceri banii firmei și când anunți banca
Pentru o plată făcută cât abonamentul era încă valabil, cere mai întâi firmei restituirea. Faptul că nu mai dorești serviciul nu transformă plata autorizată într-una neautorizată.
Pentru bani încasați după anulare, trimite firmei cererea de restituire și păstrează extrasul. La contestarea plății prin bancă pot fi cerute dovada că ai solicitat anularea înainte de debitare și confirmarea firmei. Dacă firma nu a confirmat anularea, trimite băncii cererea și răspunsurile pe care le ai; simpla cerere nu garantează câștigarea contestației.
Anularea abonamentului și retragerea acordului pentru plățile viitoare sunt lucruri diferite. Legea nr. 209/2019 permite retragerea acordului dat pentru o serie de plăți, iar operațiunile viitoare devin neautorizate. Întreabă banca prin ce procedură poți retrage acest acord, fără să lași neanulat contractul cu firma.
Dacă nu ai autorizat deloc plata, contactează imediat banca. Anunțul trebuie făcut fără întârziere nejustificată și cel târziu în 13 luni de la debitare. Dacă o operațiune nu a fost autorizată, banca trebuie să dea suma înapoi pe loc sau până se termină ziua lucrătoare următoare. Regula nu se aplică dacă banca are motive solide să bănuiască o fraudă și anunță autoritatea competentă.
Dacă negi că ai aprobat plata, folosirea cardului nu dovedește singură că ți-ai dat acordul. Banca trebuie să dovedească autentificarea și executarea corectă a plății. Pentru o plată pe care nu o recunoști, primul contact este banca, nu firma.
Când te poți retrage în 14 zile
Pentru un contract de servicii încheiat online, OUG nr. 34/2014 dă, în principiu, 14 zile de la încheierea contractului pentru retragere fără justificare. Același punct de plecare se aplică unui contract pentru conținut digital care nu este livrat pe un obiect fizic. Dacă firma nu te-a informat despre dreptul de retragere, perioada se prelungește cu 12 luni după sfârșitul celor 14 zile inițiale.
Cere retragerea firmei în perioada aplicabilă și păstrează dovada trimiterii. Firma trebuie să restituie sumele în cel mult 14 zile de când află că te-ai retras, prin aceeași metodă de plată și fără comision pentru restituire.
Dacă ai cerut expres ca serviciul să înceapă înainte de sfârșitul perioadei de retragere, poți datora partea deja prestată. Dacă a fost prestat integral, dreptul de retragere poate fi pierdut în condițiile legii. Pentru conținut digital furnizat imediat, precum un fișier descărcat, excepția se aplică doar dacă ai acceptat expres începerea furnizării, ai confirmat că pierzi dreptul de retragere și ai primit confirmarea contractului. Dacă lipsește una dintre aceste condiții, nu suporți costul furnizării începute.
De exemplu, pentru un serviciu de 120 de lei care acoperă 30 de zile și a început la cererea ta expresă, retragerea după 10 zile înseamnă 120 × 10 ÷ 30 = 40 de lei pentru partea prestată. Din cei 120 de lei plătiți, firma restituie 80 de lei. Calculul folosește prețul convenit; dacă acesta este excesiv, partea prestată se calculează după valoarea de piață.
Pentru contractele încheiate printr-o interfață online, din 19 iunie 2026 firma trebuie să ofere o funcție vizibilă de retragere pe durata perioadei legale și să confirme primirea cererii, cu data și ora. Funcția privește retragerea în perioada legală; nu înlocuiește anularea obișnuită a unui abonament mai vechi.
Ce poți cere dacă serviciul nu funcționează
Dacă un serviciu digital plătit nu respectă ce ți s-a promis, OUG nr. 141/2021 îți permite să ceri remedierea, reducerea potrivită a prețului sau încetarea contractului, după caz. Pentru un serviciu plătit pe o perioadă, reducerea acoperă timpul în care acesta nu a funcționat cum trebuia: prețul perioadei se înmulțește cu durata problemei și se împarte la durata totală.
La încetarea contractului, se restituie și partea plătită în avans pentru perioada rămasă. Rambursarea se face în cel mult 14 zile.
Unde reclami dacă problema rămâne
Pentru o firmă din România, poți depune reclamație online la ANPC. Pregătește datele tale și ale firmei, descrierea abonamentului, contractul, factura sau chitanța, extrasul cu plata, dovada anulării, cererea de restituire și răspunsul firmei, dacă există.
Dacă disputa este cu banca, trimite mai întâi o plângere scrisă și păstrează dovada. Pentru o cerere către CSALB ai nevoie de dovada încercării de rezolvare directă, de cererea către centru și de documente precum contractul și extrasele. Te poți adresa CSALB dacă banca sau instituția financiară nebancară nu răspunde în 30 de zile ori dacă răspunsul nu te mulțumește. Pentru încălcarea regulilor privind plățile poți sesiza și ANPC.
Pentru o firmă din alt stat al Uniunii Europene, din Norvegia sau din Islanda, Centrul European al Consumatorilor România oferă ajutor gratuit pentru o rezolvare amiabilă. Centrul nu poate obliga firma să accepte soluția.
Întrebări frecvente
În cât timp trebuie să răspundă banca la plângere?
Pentru o plângere privind serviciile de plată, banca are cel mult 15 zile lucrătoare. În situații excepționale poate trimite un răspuns provizoriu, dar răspunsul final nu poate depăși 35 de zile lucrătoare.
Pot cere banii înapoi în opt săptămâni pentru orice abonament?
Nu. Termenul de opt săptămâni privește anumite plăți autorizate, inițiate de cel care încasează, când suma nu era cunoscută exact și a depășit ce puteai aștepta în mod rezonabil. Nu este o regulă generală pentru orice plată recurentă cu cardul.
Ce parte din pagubă suport dacă mi-a fost furat cardul?
Pentru anumite plăți neautorizate făcute cu un card pierdut, furat sau folosit fără drept, suma pe care o suporți poate fi limitată la 30 de euro. Dacă pierderile au fost cauzate prin fraudă sau neglijență gravă din partea ta, poți suporta întreaga sumă.
Ce termen am pentru o plată Google Play pe care nu o recunosc?
Google cere raportarea unei debitări neautorizate în 120 de zile prin procedura sa. În Google Play, cererea se face din Plăți și abonamente, apoi Buget și istoricul comenzilor, unde alegi plata și raportezi problema. Termenul Google nu înlocuiește obligația de a anunța banca fără întârziere și cel târziu în 13 luni de la debitare.
Surse verificate la 12 noiembrie 2026: OUG nr. 34/2014, Legea nr. 209/2019, OUG nr. 18/2026 și OUG nr. 141/2021, prin Portalul Legislativ al Ministerului Justiției; ANPC; Centrul European al Consumatorilor România; CSALB; instrucțiunile publicate de BCR, Wise, Apple și Google Play.
Mihai Antonescu
Mihai Antonescu scrie pe Fintec despre bănci, credite, dobânzi și plăți: ce se schimbă pentru clienți, cu cifrele din raportări și din deciziile BNR. Toate articolele →
Citește și
Cum verifici ofertele care te grăbesc în magazinele online și ce faci dacă apar costuri în plus în coș
Camera Deputaților a votat proiectul care ar ridica la 50.000 de lei pe zi limita unor plăți în numerar ale firmelor
Ce faci dacă nu poți intra în contul online al băncii și trebuie să plătești
Parteneri Articole recomandate din rețeaua noastră
 Lyla
Unde ceri ajutor dacă ești victima violenței domestice și cum obții un ordin de protecție
 Bravonet
Reborn Wellness vinde trei produse „Free Russell” la 34,99 dolari fiecare după condamnarea lui Russell Brand
 Financiarul
Cum compari o ofertă de muncă în străinătate cu salariul din România după taxe și cheltuieli
 Dolce Sport
Real Madrid a întors scorul cu Celta Vigo, 2-1, prin golul lui Espí din minutul 85
 GetPony
Formula 1 a convenit un plan pentru revenirea motoarelor V8 din 2030
 Revista Ioana
Când merită să iei un supliment alimentar și ce verifici înainte să îl cumperi